โลกที่เปลี่ยนไปอย่างรวดเร็วมักจะมาพร้อมกับการเปลี่ยนแปลงเสมอ สิ่งหนึ่งที่เปลี่ยนแปลงและพัฒนาไปอย่างรวดเร็วคือเทคโนโลยี ซึ่งเข้ามามีบทบาทในชีวิตประจำวันของเราในหลายด้าน ไม่ว่าจะเป็นการกิน การเดินทาง หรือการซื้อของใช้ต่าง ๆ อีกทั้งยังส่งผลต่อวิธีที่เราใช้เงินอีกด้วย โดยเฉพาะเมื่อเปรียบเทียบ Gen Y (1981–1995) กับ Gen Z (1996-2008) จะเห็นได้ว่าการใช้เงินมีการเปลี่ยนแปลงไปตามการพัฒนาของเทคโนโลยี การเข้าถึงเทคโนโลยีที่ง่ายขึ้นทำให้คนรุ่นใหม่จัดการเงินได้ดีขึ้น หรือกลับสร้างความเสี่ยงทางการเงินรูปแบบใหม่ขึ้นมาด้วย?
จากข้อมูลของสถาบันวิจัยประชากรและสังคมมหาวิทยาลัยมหิดล (IPSR) ค.ศ.2026 ประเทศไทยมีประชากรทั้งหมดราว 65.8 ล้านคน โดยมีประชากรกลุ่ม Gen Y (อายุ 31–45 ปี) ประมาณ 15.1 ล้านคน (ร้อยละ 23.0) ซึ่งเป็นกำลังแรงงานหลัก และกลุ่ม Gen Z (อายุ 18–30 ปี) ประมาณ 10.9 ล้านคน (ร้อยละ 16.6) ที่กำลังก้าวเข้าสู่ตลาดแรงงาน ทั้งสองเจเนอเรชันรวมกันคิดเป็นสัดส่วนเกือบร้อยละ 40 ของประชากรทั้งประเทศ
Gen Y เป็นกลุ่มคนที่เติบโตในช่วงยุคต้นปี 2000 ซึ่งเริ่มมีเทคโนโลยีต่าง ๆ เข้ามา มีการพัฒนาของอุปกรณ์ต่าง ๆ แต่เทคโนโลยีก็ยังไม่สามารถเข้าถึงได้ง่ายและสะดวกสบายเท่าปัจจุบัน การใช้ชีวิตประจำวันจึงเกิดข้อจำกัดมากกว่า โดยเฉพาะด้านการทำธุรกรรมหรือการใช้จ่าย เนื่องจากบริการ internet banking เริ่มเข้ามาในประเทศไทยตั้งแต่ปี 2000 และ mobile banking ปี 2009 จากข้อมูลของ ธนาคารแห่งประเทศไทย (ธปท.) พบว่า ในปี 2006 การจ่ายบิลด้วยเงินสดที่เคาน์เตอร์ธนาคารยังมีปริมาณสูงถึงประมาณ 58.8 ล้านรายการ และ ในปี 2010 77.8 ล้านรายการ ขณะที่ Internet Banking เพิ่งเริ่มขยายตัวจาก 11.1 ล้านธุรกรรมในปี 2005 เป็น 60.8 ล้านรายการในปี 2010 แสดงให้เห็นว่า ในยุคของ Gen Y การใช้จ่ายในสมัยนั้นจึงเป็นการใช้เงินสด บัตรเครดิต และการใช้จ่ายที่หน้าเคาน์เตอร์เป็นส่วนใหญ่
การใช้จ่ายและการทำธุรกรรมทางการเงินต่างๆในยุค Gen Yยังมีช่องทางที่จำกัดและมีขั้นตอนมากกว่าเมื่อเทียบกับปัจจุบัน ความไม่สะดวกดังกล่าวจึงเป็นข้อจำกัดของยุคGenY ข้อจำกัดเหล่านี้ยังอาจส่งผลต่อพฤติกรรมการใช้เงินของ Gen Y อีกด้วย
หากมองในทางพฤติกรรมศาสตร์ พฤติกรรมนี้ตรงกับแนวคิดเรื่อง Behavioral Friction คือ อุปสรรคหรือความยุ่งยากที่เกิดขึ้นระหว่างการตัดสินใจและการลงมือทำพฤติกรรมหนึ่ง ๆ เช่น จำนวนขั้นตอน เวลา ความไม่สะดวก หรือข้อจำกัดต่าง ๆ จากการศึกษาของ Fotuhi et al. (2022) พบว่า การลดขั้นตอนสามารถช่วยให้ทำงานหรือกิจกรรมได้ต่อเนื่องมากขึ้น ในทางตรงกันข้าม หากมี Friction หรือขั้นตอนมากขึ้นก็มีแนวโน้มให้สมองใช้ความคิดและใช้เวลาการตัดสินใจมากขึ้น
แนวคิดนี้สามารถเชื่อมโยงไปถึงพฤติกรรมด้านการออมและการลงทุนของ Gen Y ได้อีกด้วย จาก Thai Financial Literacy Survey (2020) ของ ธนาคารแห่งประเทศไทย(ธปท.) พบว่า Gen Y มีพฤติกรรมที่เด่นในเรื่อง การจัดสรรเงินก่อนใช้ การตั้งเป้าหมายทางการเงินระยะยาว การเปรียบเทียบข้อมูลก่อนซื้อ การศึกษาข้อมูลจากแหล่งที่เหมาะสมก่อนตัดสินใจ
Gen Z โตมาพร้อมกับเทคโนโลยีที่พัฒนาอย่างก้าวกระโดด การเข้าถึงอินเทอร์เน็ต การหาข้อมูลได้สะดวกมากยิ่งขึ้น Gen Z ใช้เวลาหาข้อมูลได้รวดเร็วกว่า Gen Y โดยเฉพาะการพัฒนาของระบบ Mobile banking ทำให้ขั้นตอนในการใช้จ่ายลดลงอย่างมาก
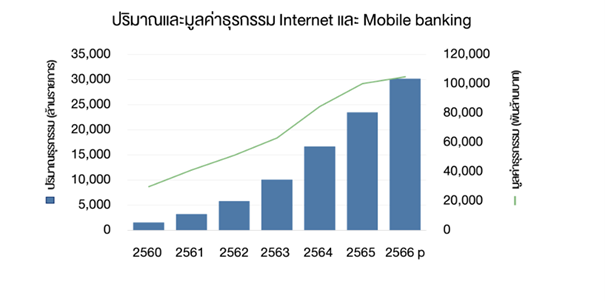
ที่มา ธนาคารแห่งประเทศไทย. (2568)
จากรูปจะเห็นว่าการเติบโตของการทำธุรกรรมด้วยอินเทอร์เน็ตและ mobile banking สูงถึง 24% ต่อปี ทั้งนี้ Gen Y เติบโตขึ้นมาในช่วงที่ Internet Banking และการทำธุรกรรมทางออนไลน์ยังไม่ได้แพร่หลายเท่าปัจจุบัน ในขณะที่ Gen Z เติบโตมาในช่วงที่ Mobile Banking และการทำธุรกรรมทางออนไลน์กลายเป็นส่วนหนึ่งของชีวิตประจำวัน จึงเกิดความแตกต่างทางด้านการเข้าถึงเทคโนโลยี Gen Z ที่เติบโตมาท่ามกลางเทคโนโลยีที่เข้าถึงได้อย่าง่ายจึงมีโอกาสเข้าถึงและคุ้นเคยกับการทำธุรกรรมทางออนไลน์ในชีวิตประจำวันมากกว่าในช่วงยุคของGen Y ความสะดวกสบายของการใช้ mobile banking ส่งผลให้ Gen Z สามารถลงทุนเก็บออมได้อย่างง่ายผ่านโทรศัพท์มือถือเพียงเครื่องเดียว อีกทั้งยังสามารถเข้าถึงข้อมูลทางการเงินผ่านอินเทอร์เน็ตและช่องทางออนไลน์ได้ง่ายขึ้น จากการสำรวจของ Krungsri Research ในปี 2025 พบว่า ประมาณ 7 ใน 10 ของ Gen Z ที่ตอบแบบสำรวจมีการออมหรือลงทุนทุกเดือน โดยมีการออมเฉลี่ย 19% และลงทุนเฉลี่ย 8% ของรายได้ต่อเดือน ข้อมูลดังกล่าวสะท้อนให้เห็นว่า Gen Z ไม่ได้ใช้เทคโนโลยีเพียงเพื่อความสะดวกในการใช้จ่ายเท่านั้น แต่ยังสามารถนำเทคโนโลยีมาใช้ในการจัดการทางการเงินและการลงทุนได้อีกด้วย
แต่ความสะดวกสบายในการใช้จ่าย ก็ทำให้การใช้จ่ายมากขึ้นเช่นกัน จากข้อมูล สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) ไตรมาส 4/2566 ระบุว่า กลุ่มอายุต่ำกว่า 20 ปี ซึ่งอยู่ใน Gen Z มีผู้ที่ ซื้อสินค้าออนไลน์บ่อยขึ้น 32% เมื่อเทียบกับไตรมาส 3/2566 และ 58% มียอดซื้อเฉลี่ยต่ำกว่า 1,000 บาทต่อเดือน พฤติกรรมสะท้อนให้เห็นว่าเมื่อ friction หรือ ขั้นตอนลดลง การใช้จ่ายก็สามารถเกิดขึ้นสูงได้มากขึ้นโดยเฉพาะสินค้าราคาไม่สูงมาก
แต่ความสะดวกสบายนี้สามารถเป็นช่องทางที่ทำให้ มิจฉาชีพเข้าถึงได้ง่ายเช่นกัน รายงานล่าสุดจาก AOC ระบุว่า ช่วง ต.ค. 2568–พ.ค. 2569 มีผู้โทรแจ้งเหตุหลอกลวงออนไลน์ 966,125 สาย เฉลี่ยประมาณ 3,992 สายต่อวัน
การหลอกลวงมีหลายรูปแบบไม่ว่าจะเป็นหลอกให้ซื้อสินค้าและบริการ หลอกลงทุน การอ้างถึงข้อมูลต่าง ๆ ในยุคปัจจุบันเมื่อ AI พัฒนาอย่างก้าวกระโดดทำให้คนมีแนวโน้มที่จะโดนหลอกลวงได้ง่ายมากขึ้น ความสะดวกสบายจึงเป็นเหมือนดาบ 2 คม ความสะดวกสบายในการใช้จ่ายก็แลกมากลับความสะดวกในการหลอกลวงของมิจฉาชีพเช่นกัน
รายงานของ ศูนย์ต่อต้านการฉ้อโกงออนไลน์ (ACSC) ระหว่างวันที่ 19-25 เม.ย. 2569 พบว่ามีการแจ้งความผ่านระบบ Thaipoliceonline รวม 6,502 คดี มูลค่าความเสียหาย 373,663,908 บาท สถิติกลุ่มอายุ 21-30 ปี เป็นช่วงวัยที่ถูกหลอกมากที่สุด รองลงมาคือกลุ่มอายุ 31-40 ปี จากรายงานจะเห็นได้ว่ากลุ่มที่ได้รับความเสียหายมากที่สุดคือกลุ่ม Gen Z อย่างไรก็ตาม ตัวเลขนี้ไม่ได้หมายความว่า Gen Z ขาดความรู้ในการใช้เทคโนโลยี แต่สะท้อนให้เห็นว่าเมื่อเทคโนโลยีเข้ามาเป็นส่วนหนึ่งของชีวิตประจำวันมากขึ้น ความสะดวกสบายในการเข้าถึงช่องทางการเงินก็มาพร้อมกับความเสี่ยงรูปแบบใหม่
ดังนั้น เทคโนโลยีไม่ได้เปลี่ยนเพียงแค่ช่องทางที่เราใช้เงิน แต่ยังเปลี่ยนสภาพแวดล้อมที่คนแต่ละรุ่นเติบโตขึ้นมาด้วย Gen Y และ Gen Z จึงมีประสบการณ์ทางการเงินที่แตกต่างกันตามยุคสมัย ตั้งแต่การทำธุรกรรม การใช้จ่าย ไปจนถึงการออมและการลงทุน เมื่อเทคโนโลยีพัฒนามากขึ้นทำให้เกิดความสะดวกสบายในการใช้จ่ายที่มากขึ้น ความสะดวกดังกล่าวอาจทำให้การใช้จ่ายเกิดขึ้นได้ง่ายขึ้นแต่ก็นำมาซึ่งความเสี่ยงรูปแบบใหม่ ดังนั้น ทั้ง Gen Y และ Gen Z ควรรู้จักใช้เทคโนโลยีให้เป็นเครื่องมือในการจัดการเงิน พร้อมวางแผนทางการเงินให้เหมาะสมกับตนเอง และ ควรตระหนักถึงความเสี่ยงจากมิจฉาชีพออนไลน์ เรียนรู้วิธีป้องกันตนเอง และระมัดระวังการใช้เงิน เพื่อป้องกันความเสียหายที่อาจเกิดขึ้น
เอกสารอ้างอิง
- ธนาคารแห่งประเทศไทย. (2554). รายงานระบบการชำระเงิน 2553. https://www.bot.or.th/content/dam/bot/documents/th/research-and-publications/reports/payment-report/payment-annual-reports/Payment_2010_T.pdf
- ฐิติ ทศบวร, พรรคธาดา ตรีรัตนพิทักษ์, นฎา วะสี, และรุ้งตะวัน ลายเมฆ. (2566, 16 มีนาคม). เจาะลึกพฤติกรรมการใช้ e-Payment ของคนไทย: ใครใช้ ใครไม่ใช้ และใช้อย่างไร. สถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์. https://www.pier.or.th/abridged/2023/05/
- ธนาคารแห่งประเทศไทย. (2568). รายงานการประเมินผลสัมฤทธิ์พระราชบัญญัติระบบการชำระเงิน พ.ศ. 2560. https://www.bot.or.th/content/dam/bot/documents/th/laws-and-rules/law-regulations-evaluation/PaymentRegulationEvaluationReport2025.pdf
- Fotuhi, O., Ehret, P. J., Kocsik, S., & Cohen, G. L. (2022). Boosting college prospects among low-income students: Using self-affirmation to trigger motivation and a behavioral ladder to channel it. Journal of Personality and Social Psychology, 122(2), 187–201. https://doi.org/10.1037/pspa0000283
- สำนักงานนโยบายและยุทธศาสตร์การค้า. (2567, 29 กุมภาพันธ์). สนค. แนะ เข้าใจพฤติกรรมผู้บริโภคออนไลน์ ปรับธุรกิจให้ดึงดูดใจนักช้อป. https://www.tpso.go.th/news/2402-0000000019
- Krungsri Research. (2568, 12 มิถุนายน). Gen Z Finance Survey: เจาะพฤติกรรมการเงินคนรุ่นใหม่. ธนาคารกรุงศรีอยุธยา. https://www.krungsri.com/th/research/research-intelligence/gen-z-finance-survey-2025
- ธนาคารแห่งประเทศไทย. (2564). รายงานผลการสำรวจทักษะทางการเงินของไทย ปี 2563. https://www.bot.or.th/content/dam/bot/image/research-and-publications/2563ThaiFLsurvey.pdf
- สถาบันวิจัยประชากรและสังคม มหาวิทยาลัยมหิดล. (2569). สถานการณ์ประชากรไทย 2569. https://ipsr.mahidol.ac.th/wp-content/uploads/2026/01/612-Thai-Pop-Situation-2569-update.pdf
- ไทยโพสต์. (2569, 8 มิถุนายน). สายด่วน 1441 ช่วยเหยื่อสแกมเมอร์ พบโทรแจ้งเพิ่ม ตัวเลขเสียหายลดลง. https://www.thaipost.net/general-news/1010043/
- ไทยโพสต์. (2569, 27 เมษายน). ACSC เผยสัปดาห์เดียวโกงออนไลน์ 6,502 คดี สูญ 373 ล้าน. https://www.thaipost.net/criminality-news/986703/