“เมื่อหนี้การศึกษาไม่ได้จบลงแค่เรื่องเงิน แต่ยังส่งผลต่อการดำเนินชีวิต เศรษฐกิจ และโครงสร้างประชากรไทย จากปัญหาระบบคำนวณหนี้และภาระการชำระคืน สู่คำถามสำคัญว่าจะแก้ไขอย่างไรเพื่อไม่ให้หนี้การศึกษากลายเป็นวงจรความเหลื่อมล้ำข้ามรุ่น”
กองทุนเงินให้กู้ยืมเพื่อการศึกษา (กยศ.) เปรียบเสมือนสะพานแห่งโอกาสที่ช่วยให้เยาวชนเข้าถึงการศึกษา โดยเฉพาะผู้ที่ขาดแคลนทุนทรัพย์ อย่างไรก็ตาม ผู้กู้บางส่วนต้องเผชิญกับความกังวลเรื่องการอนุมัติเงินกู้ในแต่ละปี รวมถึงค่าเล่าเรียนที่เพิ่มขึ้นจนวงเงินกู้อาจไม่สอดคล้องกับค่าใช้จ่ายจริง เมื่อเข้าสู่โลกการทำงาน บัณฑิตจบใหม่ยังต้องรับมือกับรายได้ที่อาจไม่สมดุลกับค่าครองชีพ และเมื่อครบระยะเวลาปลดหนี้ตามเงื่อนไขของกองทุน ก็ต้องเริ่มชำระหนี้คืน ทำให้บางคนเสี่ยงต่อการผิดนัดชำระตั้งแต่ช่วงเริ่มต้นทำงาน
นอกจากภาระทางการเงิน ผู้กู้ยังเผชิญความกังวลจากปัญหาระบบตรวจสอบและคำนวณหนี้ โดยมีผู้กู้บางส่วนร้องเรียนว่าบัญชีที่เคยปิดแล้วกลับมียอดหนี้อีกครั้ง หรือมียอดหนี้คลาดเคลื่อน แม้กองทุนจะปรับปรุงระบบและเปลี่ยนลำดับการหักชำระเงินเพื่อลดภาระผู้กู้ แต่ปัญหาด้านความถูกต้องและการสื่อสารที่ไม่ชัดเจนยังส่งผลต่อความเชื่อมั่นของผู้กู้
กยศ. มีบทบาทสำคัญในการสร้างโอกาสทางการศึกษาแก่ผู้ขาดแคลนทุนทรัพย์ ผู้ถือบัตรสวัสดิการแห่งรัฐ และผู้ที่เคยได้รับทุนจากกองทุนเพื่อความเสมอภาคทางการศึกษา (กสศ.) โดยสนับสนุนการศึกษาในสาขาที่ตอบสนองความต้องการของตลาดแรงงานและการพัฒนาประเทศ ข้อมูลจาก กยศ. ณ วันที่ 31 สิงหาคม 2569 ระบุว่า มีบัญชีผู้กู้สะสม 7,463,892 บัญชี แบ่งเป็นผู้ที่อยู่ระหว่างศึกษา 797,718 บัญชี และผู้ที่อยู่ระหว่างชำระหนี้ 3,869,443 บัญชี สะท้อนให้เห็นว่ากองทุนมีความเกี่ยวข้องกับประชาชนจำนวนมากทั้งวัยเรียนและวัยทำงาน (กยศ., 2569)
เมื่อมีบัญชีผู้กู้ที่อยู่ระหว่างชำระหนี้ 3,869,443 บัญชี หรือประมาณร้อยละ 52 ของบัญชีผู้กู้สะสม ภาระหนี้ กยศ. จึงเกี่ยวข้องกับประชากรวัยทำงานจำนวนมาก โดยเฉพาะผู้เริ่มต้นทำงานที่ต้องรับผิดชอบค่าใช้จ่ายพื้นฐาน ทั้งค่าอาหาร ค่าเดินทาง และค่าที่อยู่อาศัย ขณะที่รายได้ยังมีจำกัด
การแบ่งรายได้ส่วนหนึ่งไปชำระหนี้อย่างต่อเนื่องอาจจำกัดกำลังซื้อและการออมของผู้กู้ ซึ่งสอดคล้องกับภาพรวมเศรษฐกิจที่ธนาคารแห่งประเทศไทยระบุว่าการบริโภคภาคเอกชนมีแนวโน้มชะลอตัวจากรายได้แรงงานที่เติบโตต่ำและภาระหนี้ครัวเรือนที่สูง ภาระดังกล่าวยังอาจทำให้ผู้กู้มีเงินสำรองฉุกเฉินลดลง และต้องเลื่อนเป้าหมายชีวิตหรือการลงทุนในอนาคตออกไป
ในระดับเศรษฐกิจโดยรวม เงินกู้เพื่อการศึกษามีลักษณะแตกต่างจากหนี้เพื่อการบริโภคทั่วไป เนื่องจากเป็นการลงทุนในทุนมนุษย์ (Human Capital) ที่ช่วยเพิ่มความรู้ ทักษะ และโอกาสในการสร้างรายได้ โดยข้อมูลธนาคารแห่งประเทศไทยระบุว่าเงินกู้เพื่อการศึกษามีสัดส่วนประมาณร้อยละ 4 ของเงินให้กู้ยืมแก่ภาคครัวเรือนทั้งหมด ดังนั้น กยศ. จึงมีทั้งต้นทุนจากภาระหนี้ในระยะสั้นและประโยชน์จากการพัฒนาศักยภาพของผู้กู้ในระยะยาว หัวใจสำคัญจึงอยู่ที่การออกแบบระบบให้ภาระหนี้สอดคล้องกับความสามารถในการสร้างรายได้และชำระหนี้ของผู้กู้
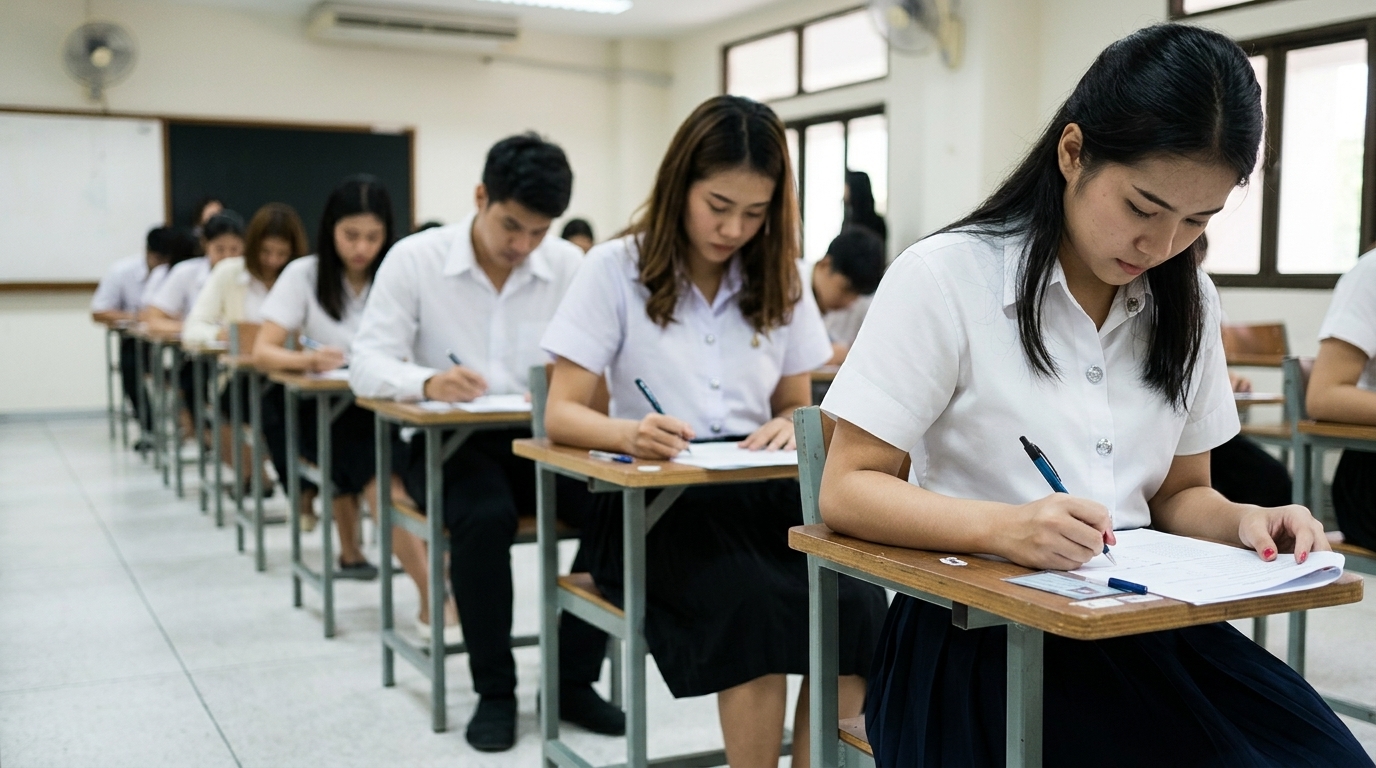
เครดิตภาพ AI Generate by Gemini
ภาระหนี้ กยศ. ยังอาจส่งผลต่อการเปลี่ยนผ่านเข้าสู่วัยผู้ใหญ่ โดยผู้กู้บางส่วนอาจให้ความสำคัญกับงานที่มีรายได้เพียงพอต่อการดำรงชีวิตและชำระหนี้ มากกว่างานที่ตรงกับความสนใจหรือมีโอกาสเติบโตในระยะยาว นอกจากนี้ ภาระทางการเงินอาจลดความยืดหยุ่นในการเปลี่ยนงาน พัฒนาทักษะ (Reskilling) หรือลงทุนทำธุรกิจ ขณะเดียวกัน ผู้กู้บางรายอาจเลือกย้ายถิ่นเข้าสู่เมืองศูนย์กลางเศรษฐกิจ เช่น กรุงเทพฯ ปริมณฑล และพื้นที่ EEC (Eastern Economic Corridor หรือ โครงการพัฒนาระเบียงเศรษฐกิจพิเศษภาคตะวันออก) เพื่อแสวงหารายได้ที่สูงขึ้น แต่การย้ายถิ่นก็อาจเพิ่มค่าใช้จ่ายด้านที่อยู่อาศัยและการเดินทาง ทำให้มีเงินเหลือใช้ลดลง
ความแตกต่างด้านโอกาสทางเศรษฐกิจและสังคมที่สามารถส่งต่อจากคนรุ่นหนึ่งไปสู่อีกรุ่นหนึ่ง เป็นผลกระทบที่เชื่อมโยงกับการสร้างครอบครัวและโครงสร้างประชากร ความไม่พร้อมทางการเงินจากภาระหนี้อาจเป็นหนึ่งในปัจจัยที่ทำให้ผู้กู้บางส่วนชะลอการแต่งงานหรือการมีบุตร เนื่องจากต้องประเมินความพร้อมในการรับผิดชอบค่าใช้จ่ายของครอบครัว ทรัพยากรที่จะถูกส่งต่อไปยังคนรุ่นถัดไปในรูปแบบของมรดกหรือโอกาสทางการศึกษาจึงลดน้อยลง ทำให้บุตรหลานต้องเริ่มต้นชีวิตด้วยต้นทุนที่ต่ำกว่าและอาจต้องกลับเข้าสู่วงจรการก่อหนี้อีกครั้ง ท้ายที่สุด ปรากฏการณ์นี้จะย้อนกลับมาฉุดรั้งเศรษฐกิจมหภาค ทั้งจากกำลังซื้อที่หดตัว ภาวะขาดแคลนแรงงานที่มีคุณภาพ และภาระงบประมาณด้านสวัสดิการของรัฐที่เพิ่มสูงขึ้นสวนทางกับฐานภาษีที่แคบ เป็นส่วนหนึ่งของวงจรความเหลื่อมล้ำข้ามรุ่น เช่น ครอบครัวอาจไม่สามารถสนับสนุนค่าเล่าเรียนเพิ่มเติม จัดหาสภาพแวดล้อมที่เอื้อต่อการเรียนรู้ หรือช่วยเหลือด้านเงินทุนในการเริ่มต้นชีวิตวัยผู้ใหญ่ได้อย่างเต็มที่ ในขณะที่ครอบครัวที่มีฐานะทางเศรษฐกิจมั่นคงกว่ามักมีความสามารถในการสนับสนุนบุตรหลานให้เข้าถึงการศึกษาและโอกาสในการทำงานที่ดีกว่า ความแตกต่างเหล่านี้จึงอาจทำให้คนรุ่นหลังมีจุดเริ่มต้นในชีวิตที่ไม่เท่าเทียมกัน และมีโอกาสเผชิญกับข้อจำกัดทางเศรษฐกิจเช่นเดียวกับคนรุ่นก่อน ส่งผลให้ความเหลื่อมล้ำไม่ได้เกิดขึ้นเพียงภายในช่วงชีวิตของบุคคล แต่สามารถดำรงอยู่และขยายตัวต่อเนื่องระหว่างรุ่นได้
บทเรียนจากข่าวสารและกรณีศึกษาของผู้กู้ กยศ. จำนวนมาก ทั้งปัญหาภาระหนี้เกินตัวของเด็กจบใหม่ ระบบคำนวณหนี้ที่คลุมเครือ และผลกระทบที่ลุกลามถึงผู้ค้ำประกัน ชี้ให้เห็นว่าถึงเวลาต้องมีการเปลี่ยนแปลงระบบ จากการพิจารณาข้อเท็จจริงดังกล่าว ผู้เขียนจึงขอเสนอแนวทางแก้ไข ดังนี้
ข้อเสนอเชิงนโยบาย
- ชำระหนี้ตามรายได้จริง (Income-Contingent Loan: ICL)
กำหนดให้ผู้กู้ชำระหนี้ตามสัดส่วนรายได้ โดยอาจหักผ่านระบบภาษีหรือประกันสังคมตามแนวทางของออสเตรเลียและอังกฤษ เมื่อมีรายได้น้อยก็ชำระน้อยลง และเพิ่มจำนวนเงินชำระเมื่อรายได้สูงขึ้น เพื่อลดภาระของบัณฑิตจบใหม่และความเสี่ยงในการผิดนัดชำระ
- ตรวจสอบและเปิดเผยการคำนวณหนี้
ให้หน่วยงานอิสระตรวจสอบระบบคำนวณหนี้ เปิดโอกาสให้ผู้กู้ตรวจสอบยอดหนี้และประวัติการชำระย้อนหลัง พร้อมกำหนดช่องทางอุทธรณ์และระยะเวลาตอบกลับที่ชัดเจน เพื่อฟื้นฟูความเชื่อมั่น
- ลดบทบาทผู้ค้ำประกัน
พัฒนาระบบหักชำระจากรายได้ของผู้กู้โดยตรง เพื่อลดการพึ่งพาผู้ปกครองและลดความเสี่ยงที่ผู้ค้ำประกันต้องรับภาระหนี้แทน โดยยังคงมีกลไกให้กองทุนได้รับชำระหนี้อย่างเหมาะสม
- พักหนี้หรือตัดหนี้ในกรณีเปราะบาง
กำหนดหลักเกณฑ์ช่วยเหลือผู้กู้ที่ไม่มีความสามารถชำระหนี้จริง เช่น ผู้ว่างงาน ผู้เจ็บป่วยรุนแรง หรือผู้ทุพพลภาพ เพื่อไม่ให้ต้องเผชิญกับวงจรหนี้เสีย
- เปิดเผยข้อมูลสถานะกองทุนเป็นประจำ
รายงานยอดหนี้เสีย อัตราการชำระหนี้ และต้นทุนของกองทุนอย่างสม่ำเสมอ เพื่อให้ประชาชนตรวจสอบได้ และนำข้อมูลจริงมาใช้ประกอบการปรับปรุงนโยบาย
กยศ. เป็นกลไกสำคัญในการสร้างโอกาสทางการศึกษา แต่ควรมีระบบชำระหนี้ที่สอดคล้องกับความสามารถในการจ่ายของผู้กู้ พร้อมการตรวจสอบข้อมูลอย่างโปร่งใส เพื่อลดภาระหนี้และรักษาบทบาทของกองทุนในการสร้างโอกาสทางการศึกษาอย่างยั่งยืน
เอกสารอ้างอิง
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา. (2569, 23 เมษายน). การจัดสรรวงเงินกู้ยืม ในลักษณะการจัดลำดับชั้น สำหรับผู้กู้ยืมรายใหม่ ปีการศึกษา 2569. https://www.studentloan.or.th/th/news/1776938824
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา. (2569, 9 มิถุนายน). กยศ. ปรับปรุงระบบคำนวณหนี้ใหม่กว่า 3.9 ล้านบัญชีเสร็จสิ้น พร้อมเร่งแก้ไขปัญหายอดหนี้คลาดเคลื่อนประมาณ 2 แสนบัญชี. https://www.studentloan.or.th/th/news/1780998912
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา. (ม.ป.ป.). หน้าหลักกองทุนเงินให้กู้ยืมเพื่อการศึกษา. https://www.studentloan.or.th
- กองทุนเพื่อความเสมอภาคทางการศึกษา. (2566, 28 ตุลาคม). กสศ. เปิดข้อค้นพบจากสถานการณ์ความเหลื่อมล้ำทางการศึกษา 2566 ตั้งเป้าสร้างทุนมนุษย์ยุติความเหลื่อมล้ำ. https://www.eef.or.th/article-281023/
- ธนาคารแห่งประเทศไทย. (2569, 13 มกราคม). สุนทรพจน์ผู้ว่าการธนาคารแห่งประเทศไทย. https://www.bot.or.th/content/dam/bot/documents/th/news-and-media/speech/speechgov-13jan2026.pdf
- ธนาคารแห่งประเทศไทย. (2569, 17 กุมภาพันธ์). บทความวิชาการ. https://www.bot.or.th/th/research-and-publications/articles-and-publications/articles/article-20260217.html
- ธนาคารแห่งประเทศไทย. (2569, 23 มิถุนายน). บทความสถิติ. https://www.bot.or.th/th/research-and-publications/articles-and-publications/articles/statistical-articles/Stat_Article_23Jun26.html
- ไทยพีบีเอส. (ม.ป.ป.). รายงานข่าว. https://www.thaipbs.or.th/news/content/354920
- Student Loan Fund. (n.d.). Student Loan Fund. https://www.studentloan.or.th/en/node/34085
- Student Loan Fund. (n.d.). Student Loan Fund. https://www.studentloan.or.th/en/node/700